證券估值的行業(yè)驅(qū)動(dòng)力量 煤化工與煤炭行業(yè)的深層邏輯
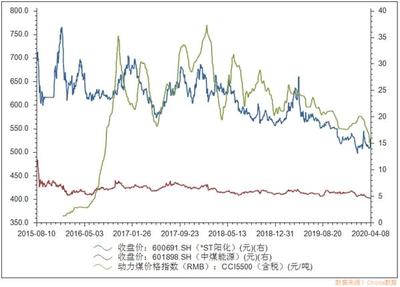
在資本市場(chǎng)中,行業(yè)驅(qū)動(dòng)力量是塑造證券估值核心邏輯的關(guān)鍵變量。對(duì)于煤化工與煤炭行業(yè)而言,其估值不僅僅取決于短期的商品價(jià)格波動(dòng),更深受資源稟賦、產(chǎn)業(yè)政策、技術(shù)迭代、產(chǎn)業(yè)鏈協(xié)同以及宏觀周期等多重因素的綜合影響。理解這些驅(qū)動(dòng)力量,才能把握該板塊內(nèi)在的價(jià)值錨點(diǎn)。
一、煤炭:從周期底部到價(jià)值重估的推力
煤炭行業(yè)的估值邏輯長(zhǎng)期以“周期資源品”為核心框架,但近年來(lái)發(fā)生了顯著的結(jié)構(gòu)性變化。
第一,供給剛性約束是貫穿煤炭估值的中期主線。在碳達(dá)峰、碳中和目標(biāo)下,煤炭新建產(chǎn)能審批嚴(yán)格,落后產(chǎn)能持續(xù)退出,行業(yè)固定資產(chǎn)投資連年低位。這種供給側(cè)的“天花板”效應(yīng)使得煤價(jià)中樞較以往周期更為穩(wěn)定,且具備較強(qiáng)的底部支撐。當(dāng)市場(chǎng)意識(shí)到供給難以快速釋放時(shí),煤炭企業(yè)的長(zhǎng)期盈利預(yù)期被系統(tǒng)性上修,估值隨之從“純周期”向“類公用事業(yè)”切換,靜態(tài)市盈率逐步抬升。
第二,需求的相對(duì)剛性同樣不容忽視。盡管新能源替代加速,但火電調(diào)峰需求、鋼鐵與建材等工業(yè)需求依然構(gòu)成煤炭消費(fèi)的基本盤。尤其在極端天氣頻發(fā)、水電出力波動(dòng)時(shí),火電的兜底作用進(jìn)一步凸顯,動(dòng)力煤需求的季節(jié)性彈性成為短期估值的催化因素。
第三,高股息與現(xiàn)金流安全墊正成為煤炭股估值的重要錨點(diǎn)。頭部煤企資本開(kāi)支需求有限,現(xiàn)金流充沛,普遍具備高比例分紅能力。在利率中樞下行的背景下,穩(wěn)定的高股息率吸引長(zhǎng)期資金配置,賦予煤炭資產(chǎn)類債券屬性,從而在傳統(tǒng)周期估值框架之外形成新的定價(jià)邏輯。
二、煤化工:從煤炭到高附加值材料的價(jià)值鏈重塑
煤化工行業(yè)是煤炭?jī)r(jià)值鏈延伸的重要方向,其估值驅(qū)動(dòng)力量則更為復(fù)雜,兼具資源屬性與化工制造屬性。
其一,油價(jià)與煤價(jià)的相對(duì)比價(jià)是衡量煤化工經(jīng)濟(jì)性的核心指標(biāo)。當(dāng)原油價(jià)格高企而煤價(jià)相對(duì)溫和時(shí),煤制烯烴、煤制油、煤制乙二醇等路線的成本優(yōu)勢(shì)顯著擴(kuò)大,相關(guān)企業(yè)的盈利預(yù)期與估值彈性迅速增強(qiáng);反之則受到壓制。因此,煤化工板塊常被視為“油價(jià)的影子股”,其估值往往與國(guó)際油價(jià)走勢(shì)形成階段性共振。
其二,技術(shù)突破與項(xiàng)目投產(chǎn)周期直接決定成長(zhǎng)溢價(jià)。新型煤氣化技術(shù)、催化合成工藝的進(jìn)步,能夠顯著降低單位產(chǎn)品的煤耗、水耗與碳排放,進(jìn)而提升項(xiàng)目?jī)?nèi)部收益率。對(duì)于具備規(guī)模化、技術(shù)領(lǐng)先優(yōu)勢(shì)的龍頭企業(yè),市場(chǎng)更愿意給予技術(shù)示范效應(yīng)和產(chǎn)能擴(kuò)張帶來(lái)的成長(zhǎng)性估值,傳統(tǒng)周期屬性被部分熨平。
其三,政策與環(huán)保約束成為雙刃劍。一方面,碳排放控制與用水指標(biāo)收緊,抬高了新增項(xiàng)目門檻,抑制了行業(yè)無(wú)序擴(kuò)張,利好存量先進(jìn)產(chǎn)能的盈利穩(wěn)定性;另一方面,政策對(duì)于煤炭精深加工與新材料領(lǐng)域的鼓勵(lì),如可降解塑料、高端聚烯烴等方向,引導(dǎo)煤化工估值向“化工新材料”靠攏,動(dòng)態(tài)市盈率獲得額外的科技成色支撐。
三、互聯(lián)視角:產(chǎn)業(yè)鏈協(xié)同放大估值彈性
煤炭與煤化工并非割裂的板塊,其估值聯(lián)動(dòng)往往通過(guò)產(chǎn)業(yè)鏈利潤(rùn)分配來(lái)實(shí)現(xiàn)。
當(dāng)煤價(jià)上漲時(shí),純煤炭采掘企業(yè)受益于量?jī)r(jià)齊升,現(xiàn)金流迅速改善;但煤化工企業(yè)如果無(wú)法同步提價(jià)或提高效率,利潤(rùn)則被擠壓估值承壓。反過(guò)來(lái),當(dāng)煤炭?jī)r(jià)格處于合理區(qū)間且化工品價(jià)格上行,煤化工一體化企業(yè)——尤其是那些擁有煤炭資源配套的化工巨頭,將同時(shí)享受原料成本優(yōu)勢(shì)和產(chǎn)品毛利擴(kuò)張,獲得戴維斯雙擊,估值彈性遠(yuǎn)高于單一環(huán)節(jié)企業(yè)。
長(zhǎng)協(xié)煤機(jī)制與市場(chǎng)化煤價(jià)的博弈也深刻影響雙板塊估值的走勢(shì)。長(zhǎng)協(xié)煤履約率提升使得煤化工企業(yè)原料成本透明度增強(qiáng)、價(jià)格波動(dòng)階段性趨緩,有助于減少業(yè)績(jī)不確定性,鞏固估值的穩(wěn)定性。而對(duì)于煤炭企業(yè)而言,長(zhǎng)協(xié)占比不同使得其定價(jià)彈性分化,市場(chǎng)更青睞長(zhǎng)協(xié)比例較低的彈性標(biāo)的。
四、
煤炭行業(yè)的估值驅(qū)動(dòng)力已從單純的產(chǎn)品價(jià)格波動(dòng)轉(zhuǎn)向供給剛性、高股息、能源安全與周期韌性并舉的多維框架;煤化工的估值邏輯根植于油價(jià)-煤價(jià)映射、技術(shù)演進(jìn)與環(huán)保外生約束,并在向化工新材料領(lǐng)域蝶變。而產(chǎn)業(yè)鏈一體化、政策頂層設(shè)計(jì)與全球能源格局變動(dòng)則將持續(xù)牽引這兩個(gè)板塊證券估值的中長(zhǎng)期重心。在構(gòu)建投資框架時(shí),唯有穿透價(jià)格表象,置身于產(chǎn)業(yè)邏輯與現(xiàn)金流的底層力量中,方能識(shí)別真正具備估值重塑潛力的細(xì)分維度與領(lǐng)軍企業(yè)。隨著能源轉(zhuǎn)型與高端制造的深入推進(jìn),煤化工與煤炭的估值敘事仍將被不斷重新書(shū)寫(xiě),驅(qū)動(dòng)因子相互交織與切換的復(fù)雜圖景,將是資本市場(chǎng)對(duì)該領(lǐng)域保持深度研究和精細(xì)定價(jià)的長(zhǎng)期課題。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://www.j9759.cn/product/41.html
更新時(shí)間:2026-10-21 01:24:19